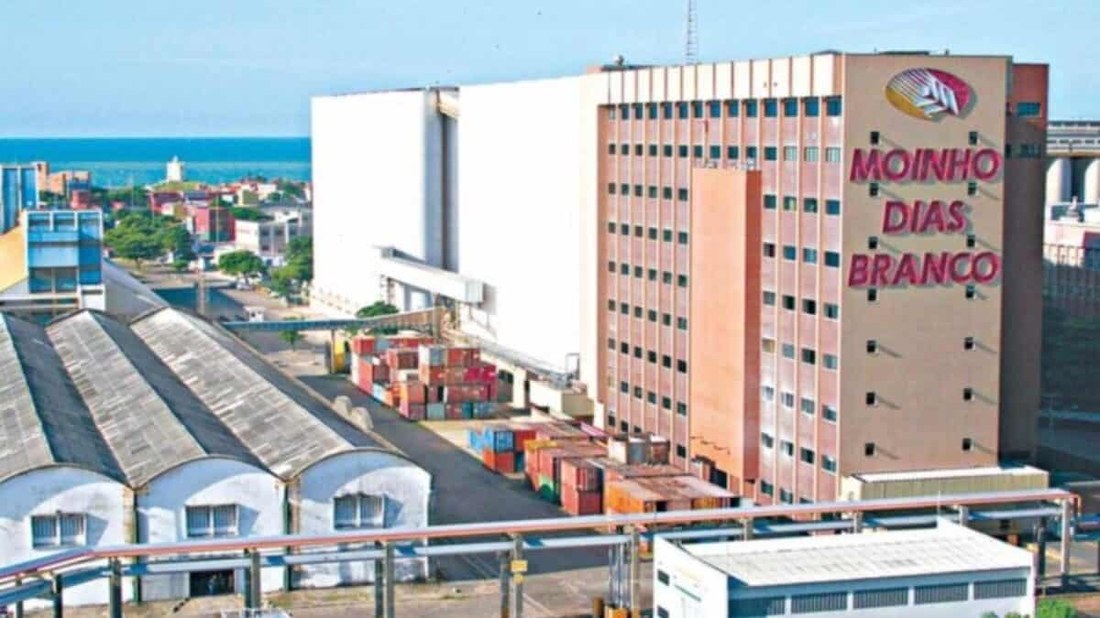
Lucro da M. Dias Branco cai 27% no 3º tri com custos em alta
A M. Dias Branco registrou lucro líquido de R$ 158 milhões no terceiro trimestre de 2026, queda de 27% na comparação com o mesmo período do ano passado. O balanço, divulgado na quinta-feira (12), mostra que a dona das marcas Fortaleza, Vitarella e Piraquê sentiu no caixa a alta das commodities e dos custos de embalagem e frete. A receita líquida recuou 2%, para R$ 2,7 bilhões, mesmo com mais produtos vendidos.
O que mostra o balanço do 3º trimestre
O lucro antes de juros, impostos, depreciação e amortização (Ebitda) somou R$ 256 milhões, recuo de 20% na base anual. Os volumes vendidos, por outro lado, cresceram 2% e chegaram a 493 mil toneladas. A combinação revela o problema central do trimestre: a companhia vendeu mais, mas faturou menos, o que indica preço médio pressionado.
Quando o volume sobe e a receita cai, a conta fecha no vermelho em algum ponto da cadeia. No caso da M. Dias Branco, a resposta está no custo de produzir cada pacote de biscoito e cada quilo de macarrão.
Commodities, embalagem e frete explicam a pressão
A empresa atribuiu o desempenho a pressões de custos ligadas à recente alta das commodities. Segundo o comunicado, os reflexos aparecem em embalagens e frete e também em aumentos acima da inflação geral de determinados insumos.
O trigo é a principal matéria-prima da companhia e tem preço cotado em dólar no mercado internacional. Portanto, qualquer movimento mais forte da moeda americana encarece o insumo comprado. A farinha, a gordura vegetal e o açúcar completam a lista de itens que a empresa transforma em biscoitos, massas e snacks.
O Brasil importa boa parte do trigo que consome, o que deixa a indústria de massas e biscoitos exposta ao câmbio e ao preço internacional do grão. Ao mesmo tempo, a empresa não conseguiu repassar todo o aumento para a prateleira. Em um setor de consumo massificado, com concorrência forte de marcas regionais, o reajuste de preço tem limite imposto pelo bolso do consumidor.
Consumo mais fraco no varejo
O pano de fundo do balanço é um comércio que perdeu ritmo. Na mesma sexta-feira, o IBGE informou que as vendas do comércio varejista cresceram apenas 0,2% em setembro na comparação com agosto. O dado indica estabilidade, depois de meses de desaceleração do consumo.
O desempenho foi desigual. As lojas de equipamentos de informática e comunicação avançaram com força, enquanto supermercados e estabelecimentos de móveis e eletrodomésticos registraram queda no volume de vendas. Como o alimento é a ponta mais sensível do orçamento doméstico, o recuo dos supermercados pesa diretamente sobre fabricantes como a M. Dias Branco.
Quem é a M. Dias Branco
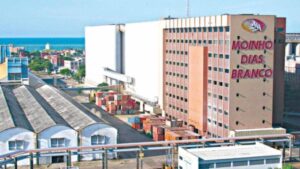
Fundada em 1936 pelo empresário Manoel Dias Branco em Fortaleza, a companhia nasceu como padaria e virou uma das maiores indústrias de alimentos do país. A sede fica em Eusébio, no Ceará, onde está a Fábrica Fortaleza, uma das maiores plantas de biscoitos e massas da América Latina.
A empresa é de capital aberto e negocia ações na B3 sob o código MDIA3. Ao longo das décadas, incorporou marcas como Adria, Isabela, Basilar, Vitarella, Pilar e Piraquê, que a tornaram líder nos mercados de biscoitos e massas. O grupo reúne em torno de 17 mil colaboradores, com unidades industriais em diversos estados e um centro de distribuição em cada região do país. A produção abastece o mercado interno e chega a dezenas de países por meio de exportações. Além das fábricas de biscoitos e massas, o grupo opera moinhos de trigo e unidades de gorduras vegetais, o que reduz parte da dependência de fornecedores externos de farinha. Mesmo assim, o grão segue sendo comprado no mercado internacional, e é aí que a volatilidade das commodities entra na conta do trimestre.
O que os analistas esperavam
Prévias de casas de análise apontavam margens mais apertadas antes da divulgação do balanço, com receita em queda e volumes menores. Os números vieram piores que o esperado no lucro, mas melhores no volume: a empresa vendeu mais do que se projetava, enquanto o preço médio cedeu.
Esse desenho ajuda a entender por que o mercado olha com cautela para o setor de alimentos. A demanda existe, mas a capacidade de repassar custo virou o ponto decisivo para o resultado do trimestre.
O que esperar daqui para frente
O fim de ano é o teste seguinte. As encomendas de Natal e as promoções de fim de temporada costumam sustentar o volume do setor, mas dificilmente resolvem o problema de margem. Se o trigo e o câmbio seguirem pressionados, a companhia tende a manter o discurso de eficiência e corte de gastos. O volume maior em um trimestre de receita menor mostra que o problema do período não está na demanda, e sim no custo de produção.
Para o investidor, o trimestre reforça uma leitura simples: em alimentos, ganhar participação de mercado não basta quando o custo de produção sobe mais rápido que o preço na gôndola. O desempenho da companhia no quarto trimestre deve indicar se a pressão de custos foi pontual ou se veio para ficar.
Com informações de Forbes Brasil (Reuters) e ISTOÉ (dados do IBGE).
RedeBrasil
Publicar comentário