Imposto Seletivo: MP define regras para a cobrança em 2027
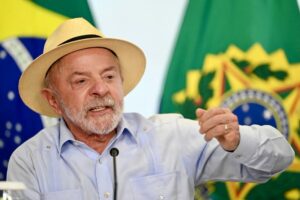
O presidente Lula assinou a Medida Provisória que define as alíquotas e as normas complementares do Imposto Seletivo para 2027. A medida foi publicada em edição extra do Diário Oficial da União desta quarta-feira (4). O texto organiza a fase inicial do tributo, apelidado de imposto do pecado, criado pela Reforma Tributária.
O Imposto Seletivo incide sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A cobrança está prevista para começar em 2 de fevereiro de 2027, no mesmo momento em que as alíquotas do Imposto sobre Produtos Industrializados (IPI) caem a zero para esses produtos.
O que é o Imposto Seletivo
O tributo tem caráter extrafiscal. Ou seja, não existe apenas para arrecadar, mas para orientar decisões de consumo e de produção na direção de padrões mais compatíveis com a proteção da saúde e do meio ambiente.
Ele integra o novo modelo de tributação sobre o consumo, que substitui aos poucos os impostos atuais. A transição para o novo sistema ocorre de forma gradual ao longo dos próximos anos.
Quais produtos pagam o imposto
Durante o período de transição, as alíquotas aplicáveis a veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas vão corresponder às atuais alíquotas do IPI. O texto prevê fatores específicos de conversão para ajustar as diferenças entre as bases de incidência dos dois tributos.
Assim, o governo pretende preservar o nível efetivo da tributação na passagem de um modelo para o outro. A conversão considera que o IPI e o Imposto Seletivo não alcançam os mesmos valores da mesma forma.
IPI, PEC da transição e risco de desoneração
Como a cobrança começa em fevereiro de 2027, o governo vai apresentar uma Proposta de Emenda à Constituição para prorrogar a incidência do IPI sobre os produtos prejudiciais à saúde. A ideia é evitar que cigarros e bebidas fiquem sem tributação específica antes do efeito pleno do novo imposto.
Outras medidas fiscais do governo já estavam prontas desde outubro, segundo a Fazenda, como mostrou esta reportagem sobre as medidas fiscais do governo.
Veículos, aeronaves e embarcações
Para veículos, aeronaves e embarcações, o texto estabelece critérios de sustentabilidade e de eficiência energética na definição das alíquotas. Modelos mais eficientes tendem a receber tratamento diferente dos mais poluentes.
A regra também alcança o transporte de carga. Caminhões com peso bruto total igual ou superior a 3.500 quilos ficam fora da incidência, com exceção das picapes.
Quem tem alíquota zero
Algumas categorias de veículos terão alíquota zero. É o caso dos carros adquiridos por pessoas com deficiência ou com transtorno do espectro autista e dos veículos usados por motoristas profissionais na categoria aluguel, como os táxis.
O benefício alcança ainda veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Veículos, aeronaves e embarcações destinados ao uso operacional das Forças Armadas ou dos órgãos de segurança pública também não pagam o tributo.
Minérios, loterias e o prazo do novo regime
No caso dos bens minerais extraídos, as alíquotas ficam reduzidas a zero até 31 de dezembro de 2027. O regime permanente desse setor será discutido em projeto específico no Congresso.
Para os concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca, a medida estabelece alíquota de 0,5 por cento.
O que acontece até 2028
O regime criado pela Medida Provisória tem caráter temporário e vale até 31 de dezembro de 2027. Até 31 de maio de 2027, o Poder Executivo deve enviar ao Congresso um projeto de lei com a definição das alíquotas definitivas do Imposto Seletivo.
Esse texto passaria a valer a partir de 1º de janeiro de 2028. Até lá, o governo trabalha com a conversão das alíquotas atuais e com a discussão no Legislativo sobre o formato final do tributo.
O que isso significa para o consumidor
Na prática, a mudança reorganiza a cobrança sobre itens que já pagam imposto alto no Brasil, sem criar um tributo novo do zero. O que muda, primeiro, é o nome e a estrutura jurídica da cobrança.
Para o consumidor, os efeitos sobre preços vão depender das alíquotas definitivas e de como cada setor vai repassar os custos. A definição dessas alíquotas ficou para o projeto que o governo enviará ao Congresso em 2027.
Perguntas frequentes sobre o novo tributo
O Imposto Seletivo não é um imposto criado do zero. Ele foi previsto na Reforma Tributária e substitui, na prática, parte da cobrança que hoje é feita pelo IPI sobre produtos prejudiciais à saúde e ao meio ambiente.
A Medida Provisória define apenas a fase inicial. O governo quer evitar um vazio na tributação durante a troca do modelo atual pelo novo sistema de impostos sobre o consumo.
Quando a cobrança pode mudar de valor
As alíquotas do período de transição correspondem às atuais alíquotas do IPI. A mudança de valores depende do projeto de lei que o Executivo deve enviar ao Congresso até 31 de maio de 2027.
Se o calendário for cumprido, as alíquotas definitivas passam a valer em 1º de janeiro de 2028. Até lá, qualquer discussão sobre aumento ou redução de preço fica dependente da tramitação no Legislativo.
Como o setor produtivo acompanha a transição
Os critérios de sustentabilidade e eficiência energética para veículos, aeronaves e embarcações interessam diretamente à indústria. Empresas que produzem modelos mais eficientes tendem a ser menos afetadas pelo tributo.
O CartaCapital detalhou a medida provisória e o calendário previsto pelo governo para a transição do Imposto Seletivo.
Foto: Evaristo Sá/AFP
Com informações de CartaCapital
RedeBrasil
Publicar comentário