Dívida atrelada à Selic bate recorde e pressiona contas
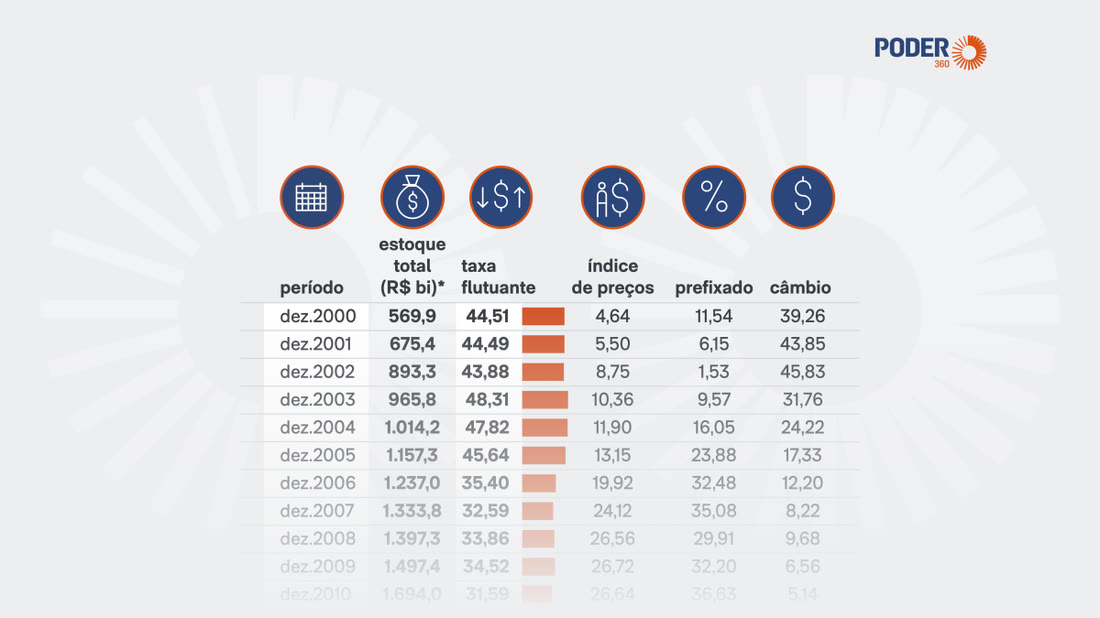
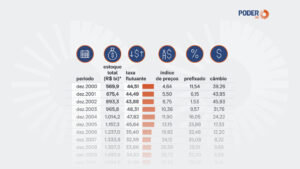
A dívida atrelada à Selic atingiu 52,74 por cento da Dívida Pública Federal em agosto de 2026, o maior percentual da série histórica iniciada em dezembro de 2000. O resultado amplia a exposição do governo federal às oscilações da taxa básica de juros.
Em setembro, o percentual recuou para 51,60 por cento, segundo dados divulgados pelo Tesouro Nacional em 29 de outubro. Mesmo com a queda, mais da metade da dívida federal segue vinculada a taxas flutuantes.
O recorde da dívida atrelada à Selic
A participação dos títulos públicos remunerados por taxas flutuantes chegou a 52,74 por cento da Dívida Pública Federal em agosto. Em valores, o estoque ligado a taxas flutuantes equivale a cerca de 4,84 trilhões de reais.
O percentual de agosto superou o pico anterior de 52,06 por cento, registrado em abril de 2003. O dado faz parte de um levantamento do assessor de investimentos Cristiano Henrique Luersen, sócio da Wiser/BTG Pactual.
Segundo o especialista, o recorde vale para a dívida federal total, que inclui a dívida externa.
O que são as LFTs
As LFTs, Letras Financeiras do Tesouro, são títulos pós-fixados cuja remuneração acompanha a Selic. Diferentemente dos prefixados, que têm juros definidos na emissão, o custo varia conforme as decisões do Banco Central.
Com a Selic em 13,75 por cento ao ano, esses papéis mantêm remuneração elevada. Segundo Luersen, as LFTs tiveram custo médio de 14,67 por cento ao ano nos 12 meses encerrados em setembro.
O número ficou acima do custo médio de 13,03 por cento registrado pela dívida interna no mesmo período.
Quanto custa cada ponto da Selic
O especialista estima que cada aumento de 1 ponto percentual na Selic, mantido por 12 meses, acrescenta 48 bilhões de reais ao custo anual da dívida. O cálculo considera o estoque de LFTs de setembro e não inclui mudanças no volume de títulos.
A estimativa equivale a 4 bilhões de reais por mês. O impacto também funciona no sentido contrário, com redução semelhante nos encargos em caso de corte da taxa básica.
“Quando o Tesouro vende um prefixado, trava o custo até o vencimento, e o risco de alta dos juros fica com quem comprou o título. Quando vende LFT, faz o contrário: protege o investidor e fica com o risco”, declarou Luersen.
O que mudou desde 2023
A participação dos títulos de taxa flutuante passou de 39,66 por cento da dívida federal em dezembro de 2023 para 46,29 por cento em 2024. No encerramento de 2025, chegou a 48,25 por cento.
Em agosto de 2026, atingiu 52,74 por cento, avanço de 13,08 pontos percentuais em relação ao final de 2023. O movimento mostra uma mudança no perfil do endividamento público em menos de três anos.
O peso do câmbio ficou para trás
A comparação com 2002 e 2003 mostra que o risco da dívida mudou de fonte. No final de 2002, 45,8 por cento da dívida federal estava vinculada ao câmbio. Em setembro de 2026, essa parcela era de 3,7 por cento.
“Em 2002 e 2003, o principal canal de risco para a dívida era o câmbio, e hoje é o juro”, afirmou o especialista.
Na avaliação dele, o risco atual está mais concentrado no custo de financiamento do que na capacidade de refinanciamento. Contribuem para isso o prazo médio da dívida de 4,1 anos e a reserva de liquidez de 1,27 trilhão de reais mantida pelo Tesouro.
Juros futuros e recompras após a eleição
A preferência por LFTs ganhou importância diante da alta dos juros futuros. As taxas dos contratos com vencimento em 2035 passaram de 12,7 para 15,2 por cento ao ano entre 23 e 26 de outubro, depois do resultado das eleições presidenciais.
O Tesouro realizou recompras extraordinárias de 31,6 bilhões de reais em títulos públicos nos dias 26 e 27 de outubro para enfrentar a instabilidade do mercado.
Para Luersen, a emissão de LFTs pode ser alternativa para evitar que o governo contrate juros prefixados elevados por vários anos. A estratégia, porém, depende de uma redução futura da Selic.
“É uma troca defensável num momento de estresse, que fica cara se virar regra”, disse.
Os vencimentos de 2027
O Tesouro terá de refinanciar dois grandes lotes de LFTs em 2027. Segundo Luersen, 581,6 bilhões de reais vencem em 1 de março e outros 501,5 bilhões em 1 de setembro, totalizando 1,08 trilhão de reais.
Em setembro de 2026, a parcela da dívida federal com vencimento em até 12 meses subiu de 16,39 para 19,95 por cento, o equivalente a 1,87 trilhão de reais.
O estoque total da dívida pública federal atingiu 9,38 trilhões de reais. O custo médio acumulado em 12 meses chegou a 12,63 por cento ao ano.
O que esperar daqui para frente
A redução da dependência das LFTs depende de uma melhora nas condições de financiamento do governo. A avaliação fiscal também segue no radar do mercado, como já apontava a previsão de aperto fiscal feita pela Fitch para 2027.
“O que permitiria ao Tesouro voltar a vender prefixados e títulos longos de inflação a taxas menores é a queda do prêmio de risco, e isso depende de previsibilidade nas contas públicas”, afirmou Luersen.
Enquanto a Selic seguir elevada, cada ponto percentual mantido por um ano continuará custando bilhões aos cofres públicos. O alívio depende tanto da trajetória dos juros quanto da confiança dos investidores.
Com informações de Poder360.
RedeBrasil
Publicar comentário